用 60% 权利金押注 MAG7 回撤:一个 delta 0.3 期权策略的 2018–2025 回测
不持 MAG7 股票,只在回调时买 call;为什么 delta 0.3 反而比 0.4/0.5 好
目录
不持有 MAG7 股票。只在回调时买 call,翻倍先收回本金,剩下的继续跑。
回测区间 2018-01-01 至 2025-12-31,初始资金 100 万美元,QuantConnect 日频回测。
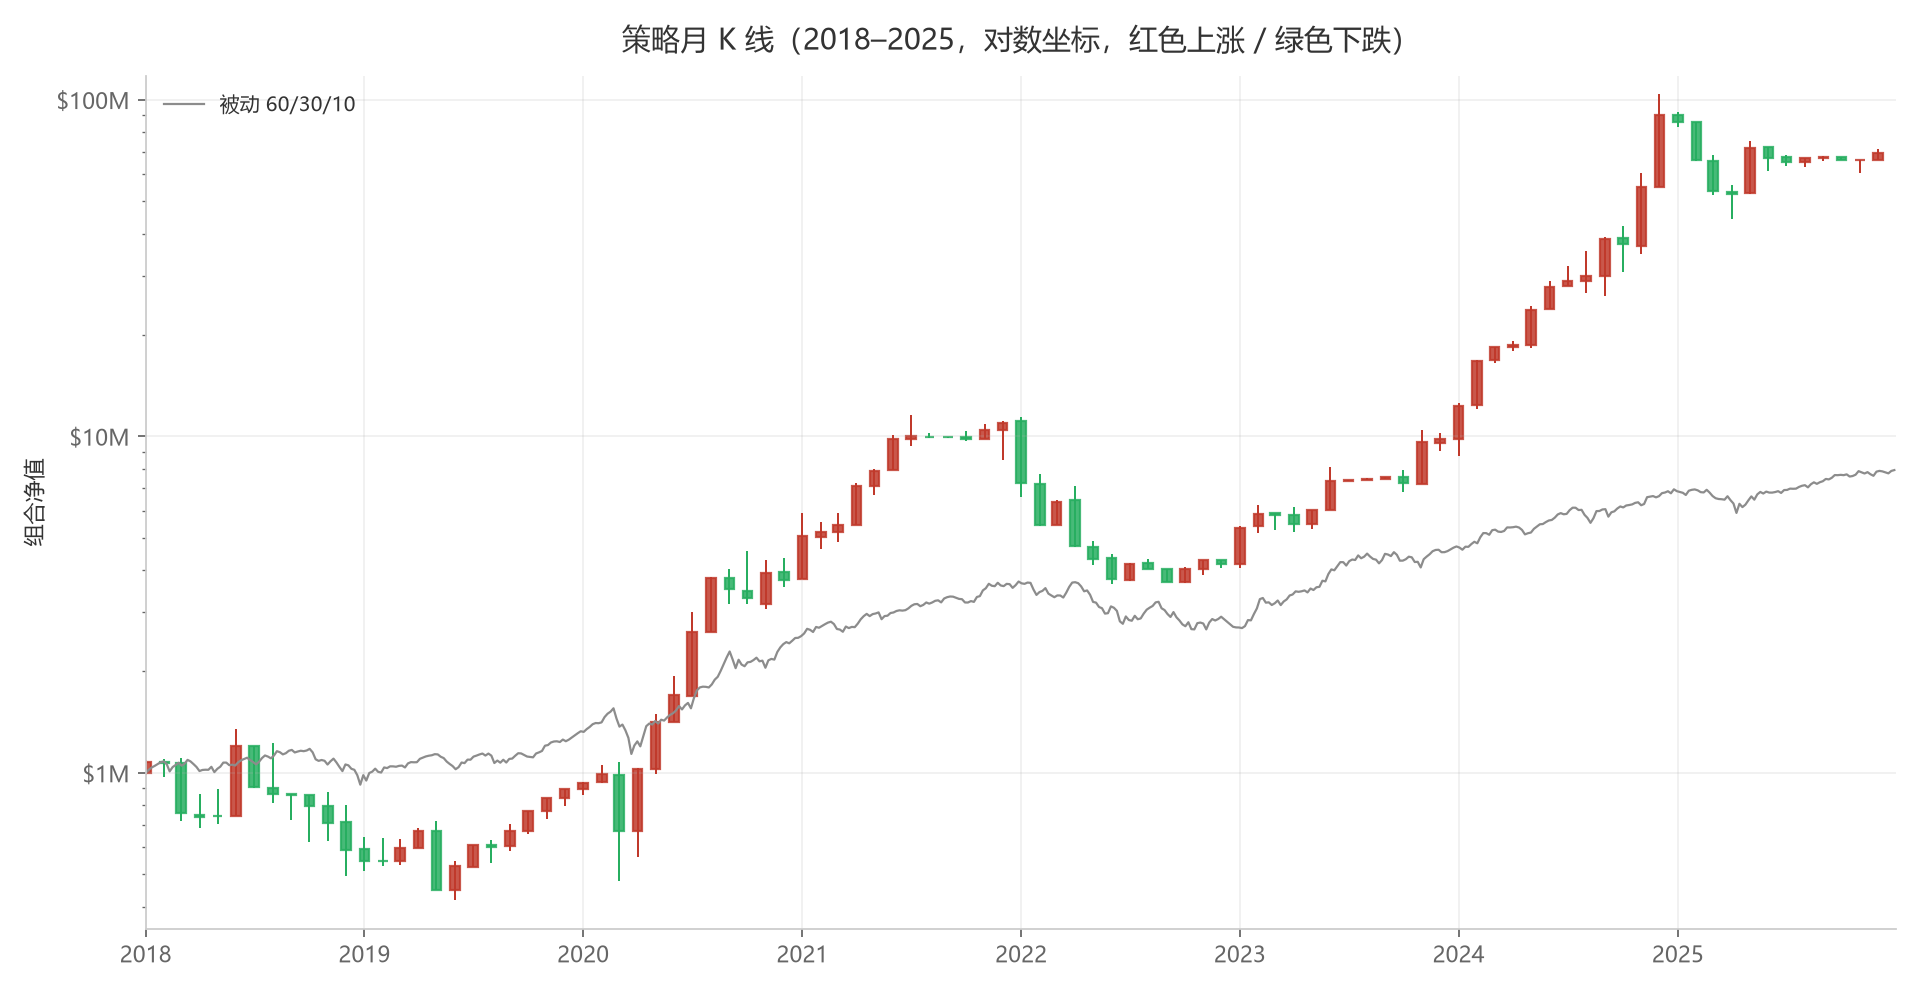
每根月 K 由组合净值的月内开高低收合成,对数坐标;灰线为被动 60/30/10。
策略一句话
60% 资金作为 MAG7 期权的权利金预算,30% 买入并持有伯克希尔,10% 留现金。当某只 MAG7 从 52 周高点回落 15% 时,买入约 6 个月、delta 0.30 的 call;每再跌 10% 加一笔。期权翻倍时卖出一半取回本金,剩余仓位拿到到期前一个月。
规则
| 项目 | 设定 |
|---|---|
| 标的 | AAPL、MSFT、GOOGL、AMZN、NVDA、META、TSLA |
| 入场 | 收盘价较 252 日最高收盘回落 15% |
| 加仓 | 每再跌 10% 加一笔,回升到 -10% 重置 |
| 合约 | 到期日 150–220 天,选最接近 182 天;行权价选 delta 最接近 0.30 的 call |
| 单笔权利金 | 当时权益 × 8.57%(60% ÷ 7) |
| 权利金上限 | 未回收权利金 ≤ 权益 × 60% |
| 翻倍 | 中价 ≥ 建仓价 × 2,卖出 ceil(张数/2) 取回本金 |
| 到期退出 | DTE ≤ 30 全部卖出 |
| 组合 | 60% MAG7 期权预算 / 30% BRK.B 买入持有 / 10% 现金 |
回测结果
| 指标 | 本策略 | 被动 60/30/10 |
|---|---|---|
| 总收益 | +6554.1% | +687.6% |
| 年化 | 68.9% | 29.4% |
| 最大回撤 | 69.0% | 29.9% |
| Sharpe | 1.157 | 0.981 |
| Sortino | 1.405 | 1.061 |
| 年化波动 | 56.2% | 19.3% |
| Beta | 2.15 | 1.06 |
分年度:
| 年 | 本策略 | 被动 |
|---|---|---|
| 2018 | -40.8% | -1.6% |
| 2019 | +50.9% | +35.0% |
| 2020 | +319.4% | +91.7% |
| 2021 | +191.5% | +45.3% |
| 2022 | -61.9% | -27.0% |
| 2023 | +135.8% | +74.1% |
| 2024 | +817.7% | +46.0% |
| 2025 | -22.9% | +15.5% |
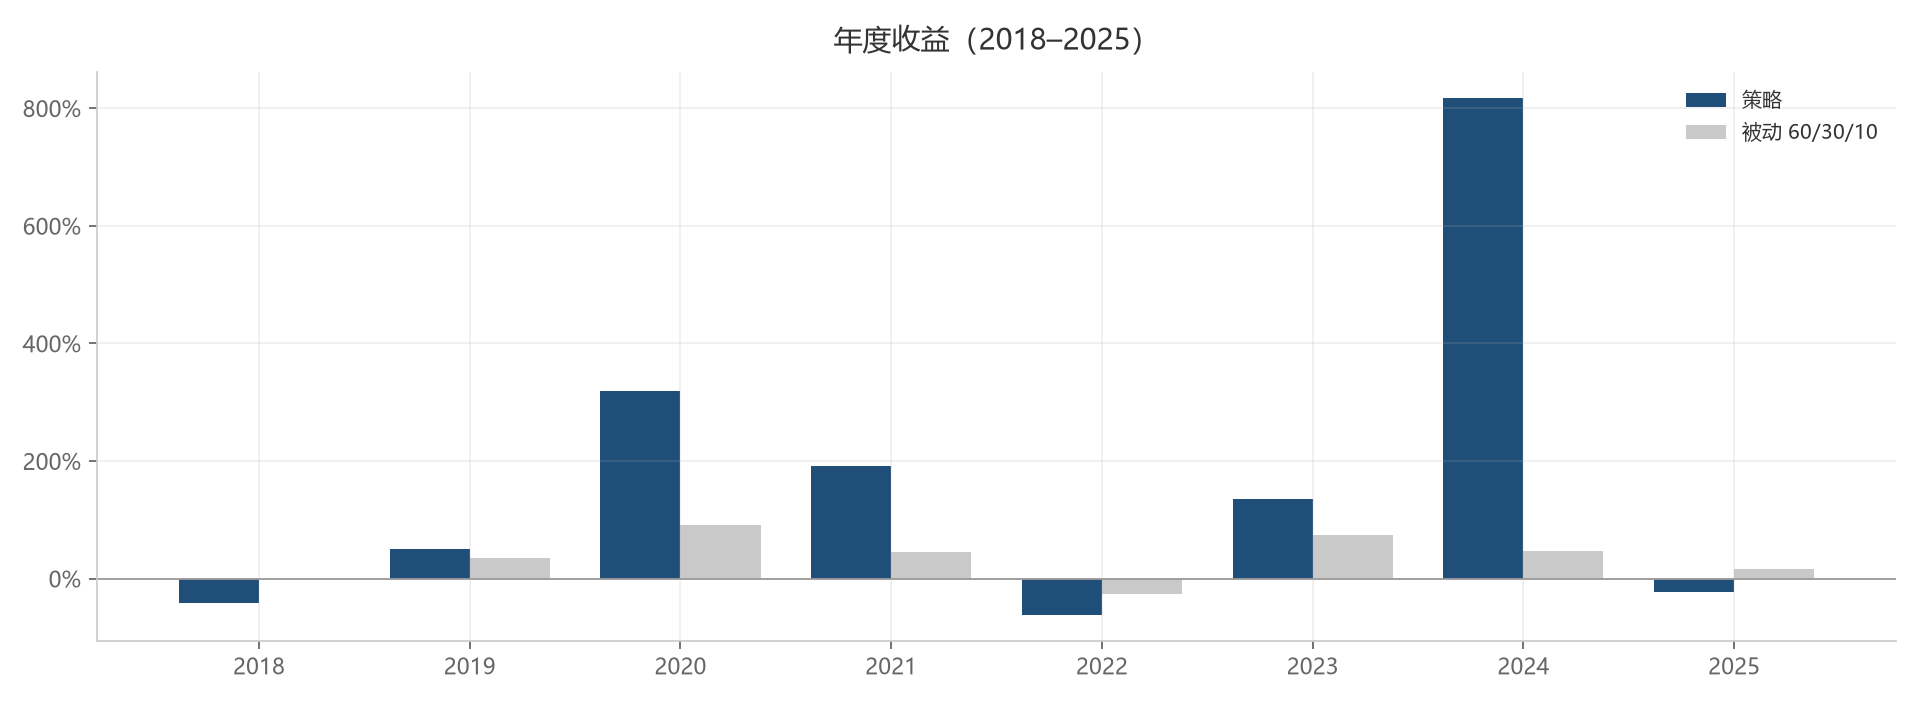
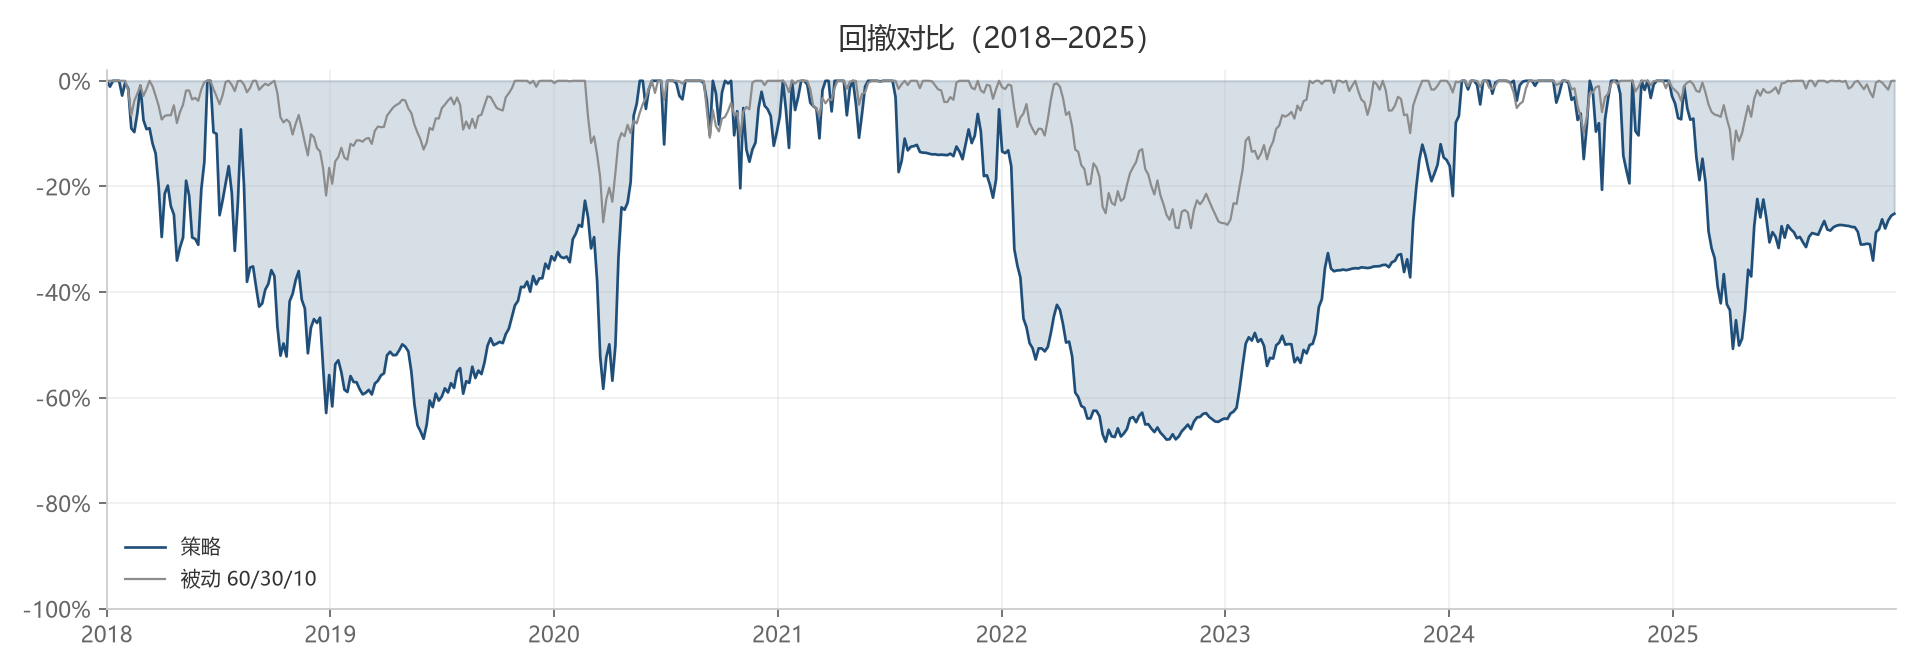
这不是一条平滑的曲线。收益几乎全部来自 2020、2021、2024 三年,回撤集中在 2018、2022、2025。它本质上是带 2 倍 Beta 的 MAG7 凸性押注,不是稳健组合。
MAG7 分别表现如何
按合约逐笔还原期权已实现盈亏(同一合约多笔按 FIFO 合并):
| 标的 | 期权已实现盈亏 | 盈利腿 | 亏损腿 | 腿部胜率 |
|---|---|---|---|---|
| TSLA | +$19.84M | 26 | 20 | 57% |
| NVDA | +$15.62M | 12 | 6 | 67% |
| MSFT | +$13.96M | 5 | 3 | 63% |
| AAPL | +$8.46M | 18 | 7 | 72% |
| AMZN | +$5.00M | 10 | 7 | 59% |
| META | +$3.70M | 14 | 10 | 58% |
| GOOGL | -$1.40M | 10 | 4 | 71% |
| 合计 | +$65.19M | 88 | 53 | 62% |
三个观察:
- 利润高度集中。 TSLA、NVDA、MSFT 三家贡献约 $49.4M,占总利润的 76%。这不是「7 个标的等权分散」,而是少数高波动名字在少数年份的大行情。
- 胜率不等于盈亏。 GOOGL 的腿部胜率 71%,却是唯一亏损的标的——4 笔亏损腿吞掉了 10 笔盈利腿。MSFT 只有 8 笔交易,却贡献了 $13.96M,靠的是几笔巨额赢家。
- 时间上更集中。 2024 一年的期权已实现盈亏是 +$64.84M,几乎等于整个 8 年的总和;2022 年 -$6.33M、2025 年 -$6.45M。策略的「长期收益」实际上是「少数几年的凸性爆发」。
已平仓期权腿 141 笔,胜率 62%,平均持有 118 天。
行权价:为什么 delta 0.3 比 0.4 / 0.5 好
这是整个回测里最反常识的结果。直觉上,delta 0.5 更接近平值、更容易赚钱;delta 0.4 更便宜、更有杠杆;那为什么 delta 0.3 最好?
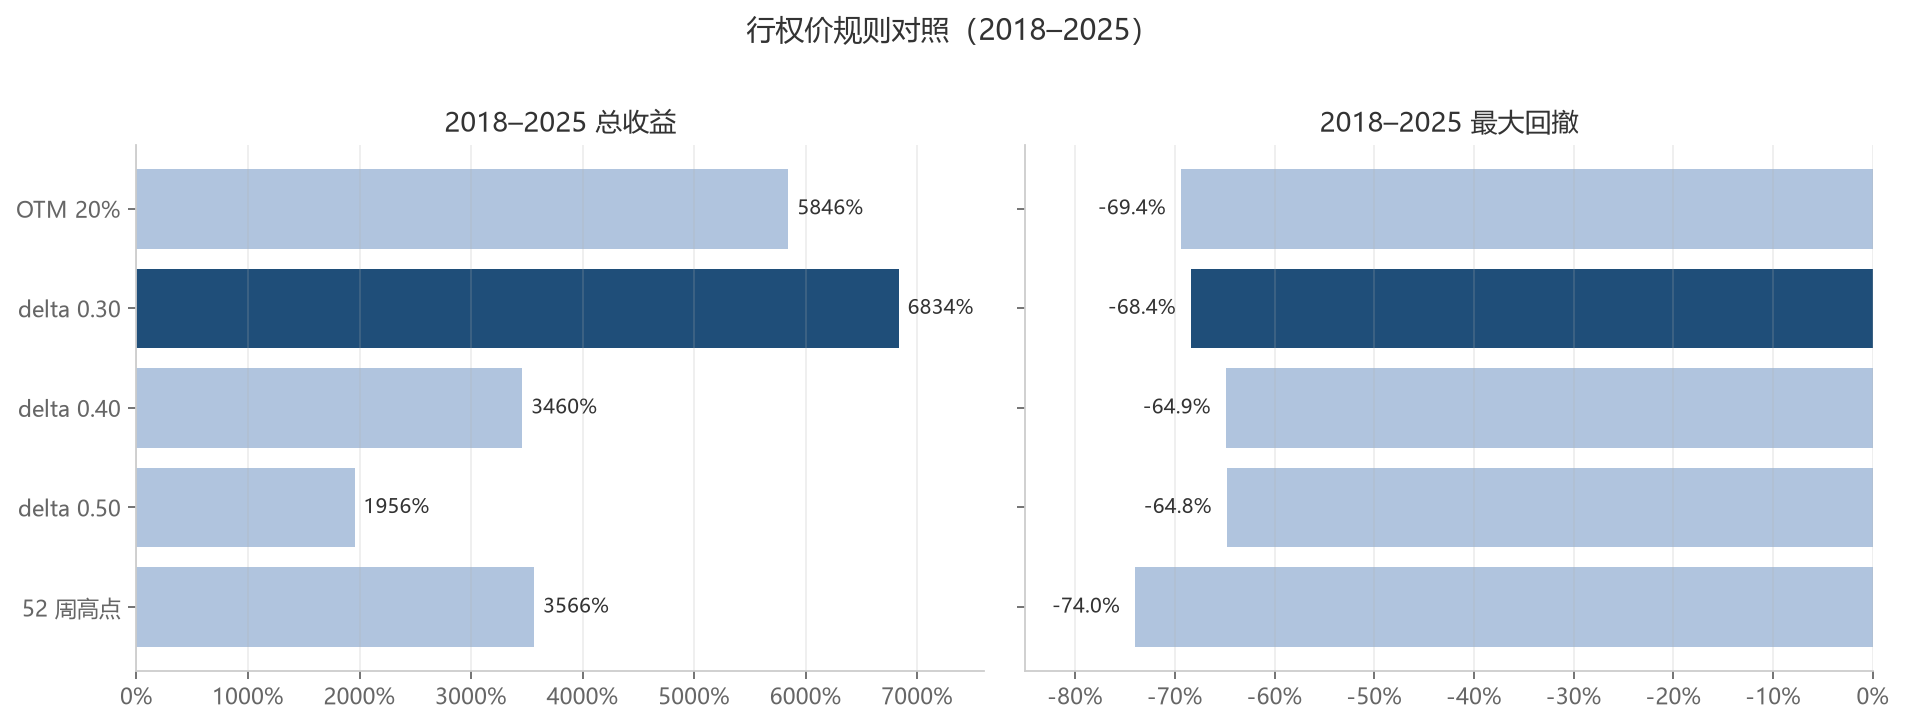
| 行权价规则 | 2018–2025 总收益 | 2018–2025 最大回撤 |
|---|---|---|
| OTM 20% | +5846% | -69.4% |
| delta 0.30 | +6834% | -68.4% |
| delta 0.40 | +3460% | -64.9% |
| delta 0.50 | +1956% | -64.8% |
| 52 周高点 | +3566% | -74.0% |
注:此表按 QC 净值曲线口径计算 2018–2025 累计收益与回撤,与主表 QC 统计口径(+6554.1%)略有差异。
关键不是「哪张更容易涨」,而是「哪张更容易翻倍」
策略的收益结构是固定的:每笔投入固定的美元权利金,翻倍就赚回同样一笔美元。买 0.3 delta 还是 0.5 delta,单笔翻倍的美元收益是一样的,差别在于翻倍的概率和归零的概率。
决定翻倍难度的,是 权利金 / delta,也就是标的要涨多少,期权价值才能翻倍。
以 2019-01-02 的 AAPL 为例,现价 157.92:
- delta 0.40 的 call(行权价 170)中价约 8.85。线性估算要涨
8.85 / 0.40 ≈ 22美元,约 14% 才能翻倍。 - 20% 虚值的 call(行权价 190)中价约 3.45,delta 约 0.25。要涨
3.45 / 0.25 ≈ 14美元,约 9% 就能翻倍。
越便宜的行权价,权利金下降得比 delta 快,所以翻倍所需的涨幅反而更小;而单笔翻倍的美元收益不变。这就是 delta 0.3 占优的原因:它用更少的钱,买到了「更早翻倍」的彩票。
delta 0.5 的问题是太贵:权利金高、翻倍需要的涨幅大、每美元权利金买到的凸性少。delta 0.3 正好在「便宜」和「还够得着」之间。继续往下走到 52 周高点(深度回撤时 delta 可能只有 0.1 甚至更低),期权太远,6 个月内等到前高的概率太低,最大回撤反而升到 74.0%。
为什么下行没有变得更糟
因为策略每笔只投入固定比例的权益,最坏情况就是这笔权利金归零。delta 0.3 的 call 更便宜,8.57% 的预算能买更多张,但归零时的美元损失仍然是那 8.57%。下行被权利金封顶,上行保留了更多张「翻倍彩票」,所以风险收益比更好。
这也解释了为什么 2022 年没有因为换行权价而变得更糟:那一年的问题不是行权价,而是整个板块同步下跌、6 个月内没有反弹。换行权价改变的是胜率和赔率,改变不了宏观方向。
这个结论不稳健
delta 0.3 相对 OTM 20% 的优势只有约 17% 的累计收益(+6834% vs +5846%)和 1 个百分点的回撤。样本只有 8 年、两轮大回撤,路径依赖极强。这是一个「看起来有道理、但统计上不够强」的结论;它更像是一个合理的默认值,而不是一个可以重仓的确定性优势。
2022:一次完整的压力测试
2022 年 -61.9%。通胀 9.1%、美联储全年加息 425bp、俄乌战争,纳指 -33%,META -64%、TSLA -65%。1-2 月买入的虚值 call 在 6-7 月集中归零。最大回撤从 2021-07 的峰值到 2022-06 的谷底,-68.4%。
原因不是运气差,而是策略的结构性弱点:
- 宏观冲击让七只股票同时下跌,7 个信号变成一个大杠杆 bet,60% 预算在下跌初期就打满。
- 恢复慢于 6 个月期限,call 在反弹前到期。
- 大跌后 IV 抬高,同样行权价的权利金更贵。
风险
- 最大回撤 69%,年化波动 56%,Beta 2.15。按 70% 回撤做资金管理,实际可投入规模要大幅折算。
- 容量有限。QuantConnect 的容量估计在不同版本间波动很大(约 250 万到 1900 万美元),真实可交易规模还要打折;回测里买入几百张虚值 call,市场不一定有这么多流动性。
- 拆股:LEAN 不支持期权拆股,AMZN 20:1、TSLA 3:1 前会强制平仓,回测里的成交价不代表真实处理方式。
- 样本短:2018–2025 只有八年、两轮完整宏观冲击;2024 一年贡献了绝大部分利润。
- 回测不构成投资建议。
复现
- QuantConnect 项目:https://www.quantconnect.com/project/38984284
- 最终版回测(2018–2025):https://www.quantconnect.com/project/38984284/1541122a1cedb52f7650a52cd368a48b
- 代码:
main.py、rules.py、contracts.py、fee_model.py、slippage_model.py、reporting.py - 核心参数:
entry_drawdown=0.15、add_step=0.10、strike_mode=delta、target_delta=0.30、premium_per_entry=0.0857、premium_budget=0.60、brk_mode=hold
结语
这个策略赚的是「MAG7 急跌之后的 V 型反弹」,亏的是「宏观驱动的慢熊」。delta 0.3 是四组行权价里最适合这种收益结构的:便宜、翻倍门槛低、下行仍然被权利金封顶。
但它不是稳健策略。它更适合作为组合里一小块高波动、高凸性的卫星仓位,而不是全部身家。