霍华德·马克斯的备忘录:关于资产配置的思考
霍华德·马克斯 2024 年 10 月备忘录:所有权与债权的本质区别
目录
转载自 Oaktree:Howard Marks, Ruminating on Asset Allocation,原文发布于 2024-10-22。本文为中文导读与精选段落译文,非全文转载;文字与图片版权归 Oaktree Capital Management, L.P. 所有,仅供学习交流,不构成投资建议。原文链接:oaktreecapital.com。
摘要:2024 年 10 月,霍华德·马克斯把几十年关于资产配置的想法收拢成一个简单框架:资产说到底只有两类——所有权与债权;而组合管理中唯一真正重要的决定,是攻守比例。最近恰好赶上美债收益率的又一轮飙升:2026 年 10 月 8 日,10 年期美债收益率升至 5.35%,为 2002 年 4 月以来最高,30 年期一度触及 5.711%。收益率上行让人重新思考资产配置的选择。
一、资产类别:说到底只有两类
自从两年前提出关于利率的“沧海桑田”(sea change)论以来,我一直在讲信用资产(credit investments)的用处变大了。讲得越多,我越会去想信用与股票之间的差别。于是,这次“澳洲顿悟”的第一件事,是一个不太循常规的想法:归根结底,资产只有两类——所有权(ownership)与债权(debt)。一个人若想从财务上参与一门生意,本质选择无非两个:(a) 拥有它的一部分;(b) 借钱给它。
1978 年,我从花旗的股票研究部调到债券部,第一天就体会到什么叫白天与黑夜的区别。新工位上有一台叫 Monroe 360/65 Bond Trader 的机器。输入债券的票息、到期日和市场价,它就能算出到期收益率——换句话说,如果你以那个价格买入并持有到期(且发行人如约付钱),你的回报会是多少。这对我如同革命。在我刚离开的股票那边,你找不到任何一个地方,能查出自己的回报会是多少。
这件事点破了一个我始终觉得多数投资者没有真正体认到的区别:股票与债券、所有权与放贷,本质上是两回事。投资者常把它们当成同一标题下的两个条目,但差异巨大。事实上,两者毫无共同之处:
- 所有者把钱置于风险之中,没有任何回报承诺。他们买下一门生意或其他资产的一部分,有权分享在支付员工、供应商、房东、税务机关,当然还有债权人之后剩下的残值。若有剩余,那叫利润或现金流,所有者有权分享其中派发的部分;而只要存在利润或现金流(或未来的潜力),这门生意就有“企业价值”,所有者同样按比例享有。
- 放贷人通常提供资金,帮助所有者购买或经营生意或其他资产,作为交换,获得定期利息和期末本金偿还的承诺。借贷双方是契约关系,如前述,只要借款人按期履约,回报在事前就是已知的。正因如此,这类投资叫“固定收益”(fixed income)——收益是固定的。不过就这篇备忘录而言,把它理解成“固定结果”(fixed outcome)投资,或许更有帮助。
这不是程度之别,而是种类之别。所有权资产(普通股、整家公司、房地产、私募股权、实物资产等)与债权(债券、贷款、抵押支持证券,以及其他承诺付款的现金流),应当被视为完全不同的东西,而不是同一主题的变奏。它们有着不同的特征与潜力,而在这两者之间做选择,是投资者必须做出的最基本决定之一。
二、本质选择:先定攻守
在备忘录开头,我列了资产配置要做的那些决定。但这些决定该如何着手?框架是什么?
我在“南半球”想通的第二块拼图,关乎组合的基本特征。在我看来,有一个决定比其他所有决定都重要,并且应当成为其余决定的基础:“风险偏好”(risk posture)的选择,也就是进攻与防守之间想要的比例。投资中最本质的决定,是多大程度上以保本为先、多大程度上以增长为先。这两件事大体互斥:
- 坚持保本——退一步说,坚持限制组合波动——要求偏重防守,这就排除了追求最大增长。
- 相应地,决心追求增长最大化,就必须偏重进攻,也意味着必须在某种程度上牺牲保本与稳定。
二者只能取其一。你不可能同时既重保本又重增长最大化,既重防守又重进攻。这是投资中根本且无法回避的事实。文首列出的那些问题都只是细节,是抵达目标风险偏好的可选路径。
若从这个角度思考组合构建——寻找攻守之间合适的平衡——目标就应当是 “最优化”(optimization),而不是“最大化”(maximization)。在我看来,目标不该是“财富”,而应是“在考虑投资者所欲所求的前提下,以恰当方式追求的财富”。
许多人以为投资的正确目标是取得最高回报。更成熟的人——无论靠理性还是直觉——明白目标应是取得回报与风险之间最好的关系。若能遵循这一准则,你将有望找到那些预期回报足以补偿其风险的资产,从而构建一个具有诱人风险调整后回报潜力的组合。但这还不够。
组合的绝对风险水平,不应当是上述配置过程或寻找更优风险调整后回报的意外产物。绝对风险水平必须被有意识地设定。事实上,我认为这是最重要的事。一个投资计划要成功,组合的风险水平必须得到充分补偿,并落在合意的区间内——不能太多,也不能太少。
三、曲线的形状
过去几个月,我一直在画概率分布,用来说明所有权资产与债权(或曰“固定收益”“信用”,随你怎么称呼)潜在回报的根本差异。图 1 是描述所有权资产潜在回报的一般形状:
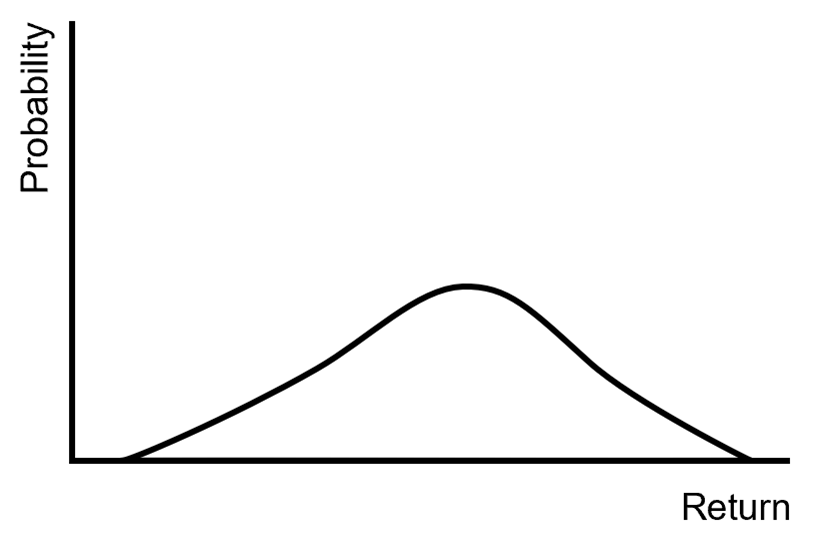
图 1:所有权资产的预期收益更高,上行空间更大,下行风险也更大。
图 2 则是债权的形状:
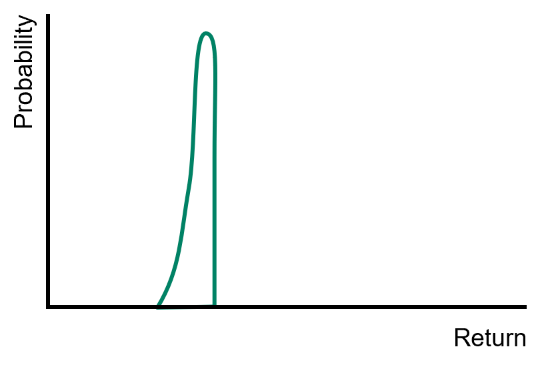
图 2:债权的预期收益较低,但结果大概率落在窄得多的区间内。
所有权资产通常预期回报更高、上行潜力更大、下行风险也更大。其他条件相同,债权的预期回报更低,但大概率落在紧得多的区间里。债权一般没有上行——没人会买一只 8% 的债券,还指望长期每年赚超过 8%。但下行也相对有限:只要借款人付钱,你就能拿到那 8%,而违约的只是少数。正因如此,进攻通常更适合通过所有权资产来实现,防守通常更适合通过债权来实现。(我必须赶紧补充:投资不是非此即彼,两者可以组合,真正的问题在于配比。)
2009 到 2021 年的低利率环境里,债权的预期回报在绝对水平上极低,也远低于股票的历史回报,因而相对缺乏吸引力(图 3)。
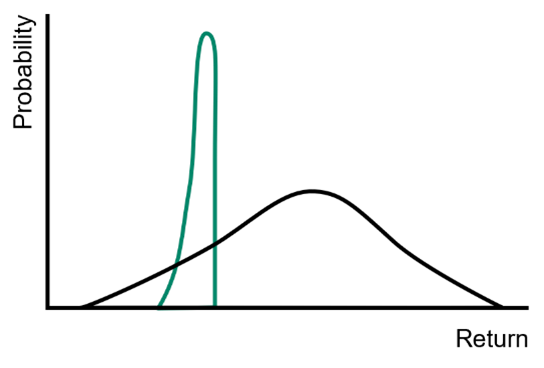
图 3:低利率年代,债权的预期回报远低于股票。
但今天,它比那时高得多,也更接近股票(图 4)。这就是我一直主张增加信用投资的原因。
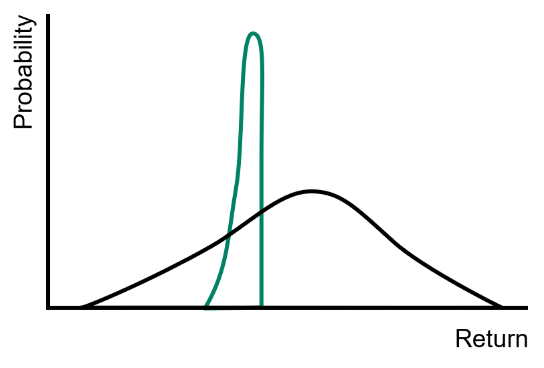
图 4:当前环境下,债权的预期回报已明显抬升,并向股票靠拢。
显然,两条曲线在某一时点的相对位置,对该时点合适的资产配置有直接影响。
那么所有权与债权,哪个“更好”?说不准。在一个多少有效的市场里——也就是说,一个理性的市场里——这只是一笔权衡。要高一点的预期回报和更大的上行潜力,代价是更大的不确定性、波动和下行风险?还是要更可靠但更低的预期回报,上行更少、下行也更少?这个选择是主观的,主要取决于投资者的处境和对承担风险的态度。也就是说,不同投资者会有不同答案。
四、攻守比例怎么选
我曾表达过这样的看法:作为起点,每个投资者或其投资经理都应先确定自己合适的常态风险偏好,或者说攻守比例。对每个人或机构而言,这个决定应参考其投资期限、财务状况、收入、需求、抱负、责任,以及至关重要的——承受波动的胆识(intestinal fortitude)。
一旦确定了常态风险偏好,投资者就面临一个选择:始终维持这个姿态,还是偶尔根据市场走势及标的吸引力的变化而偏离——在市场被打压时加重进攻,在市场高涨时加重防守。
无论风险偏好是固定还是可变,下一个问题是:如何抵达那里?这个问题让我回到一个老观念:风险与回报的关系。这套讲法,从 1960 年代我在芝加哥大学读书起,我已经讲过无数遍:从左往右,预期风险上升,预期回报也上升(图 5)。
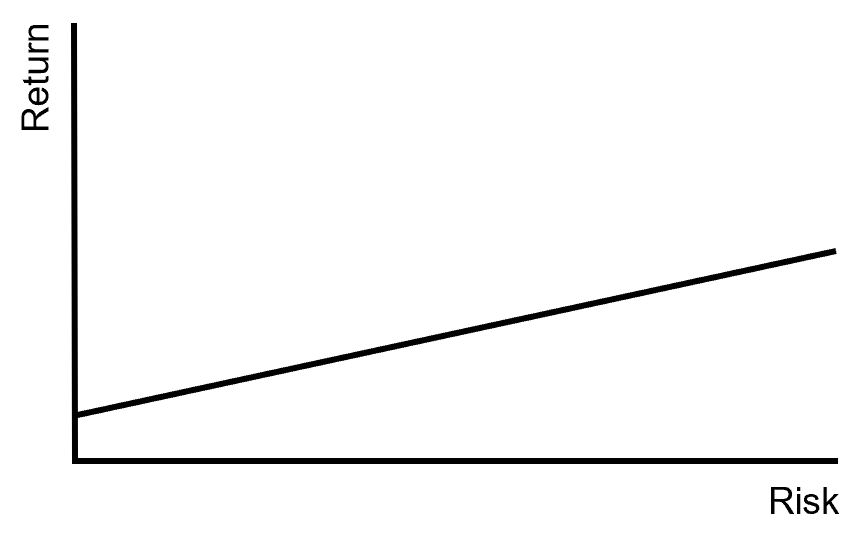
图 5:教科书里的风险—回报关系,从左到右,风险与预期回报同步上升。
如读者所知,我一直觉得这个表示法很不充分:图中那条直线,让“风险增加必然带来回报增加”显得太过确定,而这显然违背风险的本来面目。于是我在 2006 年的一篇备忘录里,在同一条线上叠加了几个横过来的钟形曲线,用来说明风险资产的回报是不确定的(图 6)。
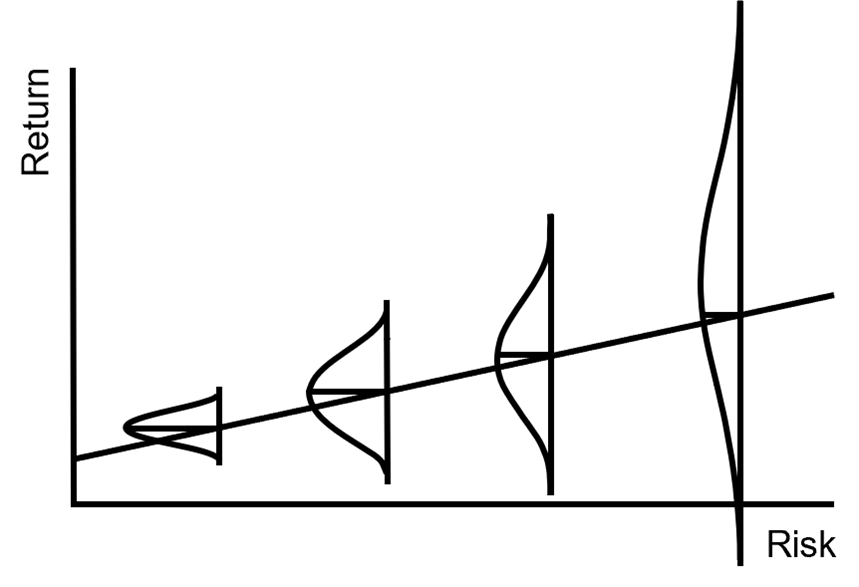
图 6:随着风险上升,不仅预期回报提高,可能结果的分布也变宽,坏结果更坏。
现在可以看到:随着所谓“风险”上升(在图上从左向右移动),不仅预期回报提高,可能结果的区间也变宽,坏结果变得更坏。这就是风险。
有一天随手涂画时,我把图 4 里描述所有权回报和债权回报的黑、绿曲线拿来,中间用蓝、红补上几个中间位置,表示两者的不同组合。蓝色曲线是三分之二债权、三分之一所有权;红色是三分之一债权、三分之二所有权(图 7)。
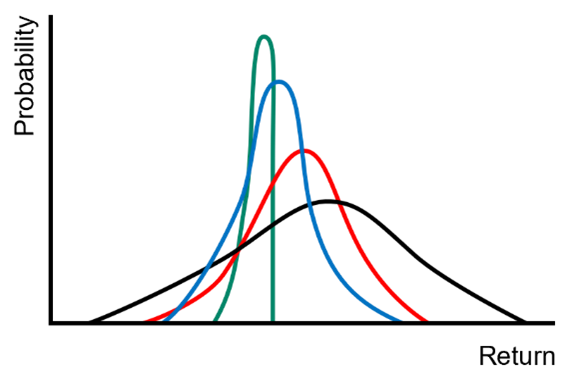
图 7:蓝线为三分之二债权、三分之一所有权;红线为三分之一债权、三分之二所有权。
在澳洲展示这张图时,我突然意识到,图 7 只是图 6 所表达思想的另一种画法。同样是从左往右(更多所有权、更少债权),预期回报上升,预期风险也上升——可能结果的区间变宽,左尾伸向更不理想的区域。这种画法或许更直观。
一个相信图 5 那种“风险越高、回报越高”的人,逻辑上应当采取高风险偏好。但如果他理解了图 6、图 7 所揭示的风险增加的真实含义,也许就会选择更温和的位置。
五、Alpha 与 Beta
以上全部论述都假设市场是有效的:
- 在有效市场中,风险上升,预期回报按比例上升。或者反过来说更准确:预期回报上升,伴随的风险(结果的不确定性,以及出现坏结果的概率)也上升。于是,风险连续体上的任何一点(例如图 6)都不比另一点“更好”。问题只在于你想在绝对风险上落在哪里,或者说想瞄准多高的绝对回报。连续体上各点的回报/风险之比大致相同——越往左二者都越少,越往右二者都越多。换句话说,天下没有免费的午餐。
- 其次,看连续体上的每一点,可能回报围绕预期回报的纵向分布,其对称程度也大致相同。这意味着某一点的“上行潜力/下行风险”之比,并不明显优于其他点——仍然没有免费的午餐。
- 最后,若想移动到连续体更右端,可以 (a) 投资风险更高的资产,或 (b) 对相同资产加杠杆(同时放大预期回报与风险)。在一个完全有效的市场里,这两种做法同样无优劣之分。
以上三点,概括了所谓市场有效性的一些重要含义。
从这个角度看,唯一重要的是抵达适合你的风险位置;在有效市场的假设下,在给定的风险水平上,你无法多获得任何回报。通往某一风险水平的所有方式,都会产生相同的预期回报。
支持这一切的学术观点是:在有效市场中,(a) 所有资产相对彼此都被正确定价,不存在可利用的便宜货或高估;(b) 不存在 alpha——我把它定义为“源自卓越个人技能的收益”。结果是,主动决策无法带来任何增益:没有任何资产类别、策略、证券或经理比其他的“更好”,它们只是在风险和由此带来的回报上有所不同。
同样按照学术观点,既然不存在 alpha,唯一能区分资产的就是 beta,即它们的相对波动性,也就是它们反映市场波动的程度。在理论上,预期回报与 beta 成正比。
现在,我要用力地断言:现实中,市场并不是学术意义上的有效,并非永远“正确”。市场或许能有效地 (a) 迅速纳入新信息,(b) 在全部信息基础上,准确反映由此形成的、关于每项资产合理价格的共识——但那个共识可能错得离谱。正因如此,通过有技巧地选择,是可以获得增益的:
- 某些资产、市场或策略,可以提供优于其他的风险/回报交易;
- 某些经理可以在一个市场或策略内部,创造出更优的风险调整后回报。
最后一点引出了资产配置的关键问题之一:你是否应当为了投资一个被认为拥有 alpha 的经理所管理的、风险更高的资产类别,而离开自己在风险水平上的“舒适区”?这个问题没有简单答案,尤其因为许多被认为拥有 alpha 的经理,事后证明并没有。
六、回到现实:非投资级信用
把话题拉回现实,我想就 Oaktree 的一个关键领域——非投资级信用(定义为正常履约的非政府债务)——谈几点重要观察:
- 今天这一领域的前瞻回报,远高于 2009–2021 年。
- 这些回报——公开信用约 7% 起,私募信用约 10% 起——与股票的历史回报相比有竞争力,能帮助许多投资者接近其整体回报目标。
- 由于契约属性,信用回报很可能比所有权回报可靠得多。
在我看来,这篇备忘录的推理会导向这样的结论:如果投资者 (a) 被 7%–10% 左右的回报吸引,(b) 希望限制不确定性与波动,(c) 愿意为此放弃超出当前收益率的进一步上行,就应增加这一领域的配置。对我而言,这应当包括很多投资者,尽管不是所有人。
我此刻的建议是:投资者应做好增加信用配置所需的研究,为此建立一个“计划”,并先迈出部分实施的一步。虽然今天潜在回报在绝对水平上有吸引力,但一两年前信用的回报更高;如果市场不再那么受乐观情绪主导,我们可能再次见到那样的机会。我相信会有那样的时候。
感谢你容忍我这次对投资哲学的探讨。希望你觉得有所收获。
霍华德·马克斯,2024 年 10 月 22 日
原文:Ruminating on Asset Allocation。本文为中文导读与精选段落译文,非全文翻译;文字与图表版权归 Oaktree Capital Management, L.P. 所有。译文仅供学习交流,不构成投资建议。